保修、报价与开票
维修收费应先判断保修责任,再按维修单的计价模式走一条结算路径。启用 QingERP 维修扩展后,可选“关联报价单”和“直接计价”:前者以销售报价/销售订单作为价格来源;后者在维修单的添加零件和服务行填写收费,维修完成后创建客户发票。**不能在同一维修单上同时走两条路径。**演示租户的截图只展示已启用的销售和发票关联入口,不代表所有扩展计价字段已在该租户安装。
先看保修与计价模式
“在保修期内”是这张维修单的收费口径:勾选后,生成的添加零件与服务行售价按 0 处理,实际库存移动仍会发生。它不会替业务人员核实购买日期、合同例外或法定保修条件。客户、公司、保修状态及定价应在确认或签字前仔细核对。
计价模式默认采用公司在系统设置中的选择,新建维修单默认为“关联报价单”。已经关联销售订单的维修单沿用报价路径。只有管理员能在尚未确认、没有报价单和发票、也没有价格签字的维修草稿中切换模式;切换不会自动删除旧报价或转换历史单据。若看不到“报价”或“创建结算单”按钮,先核对当前模式及单据状态。
关联报价单:先取得客户同意
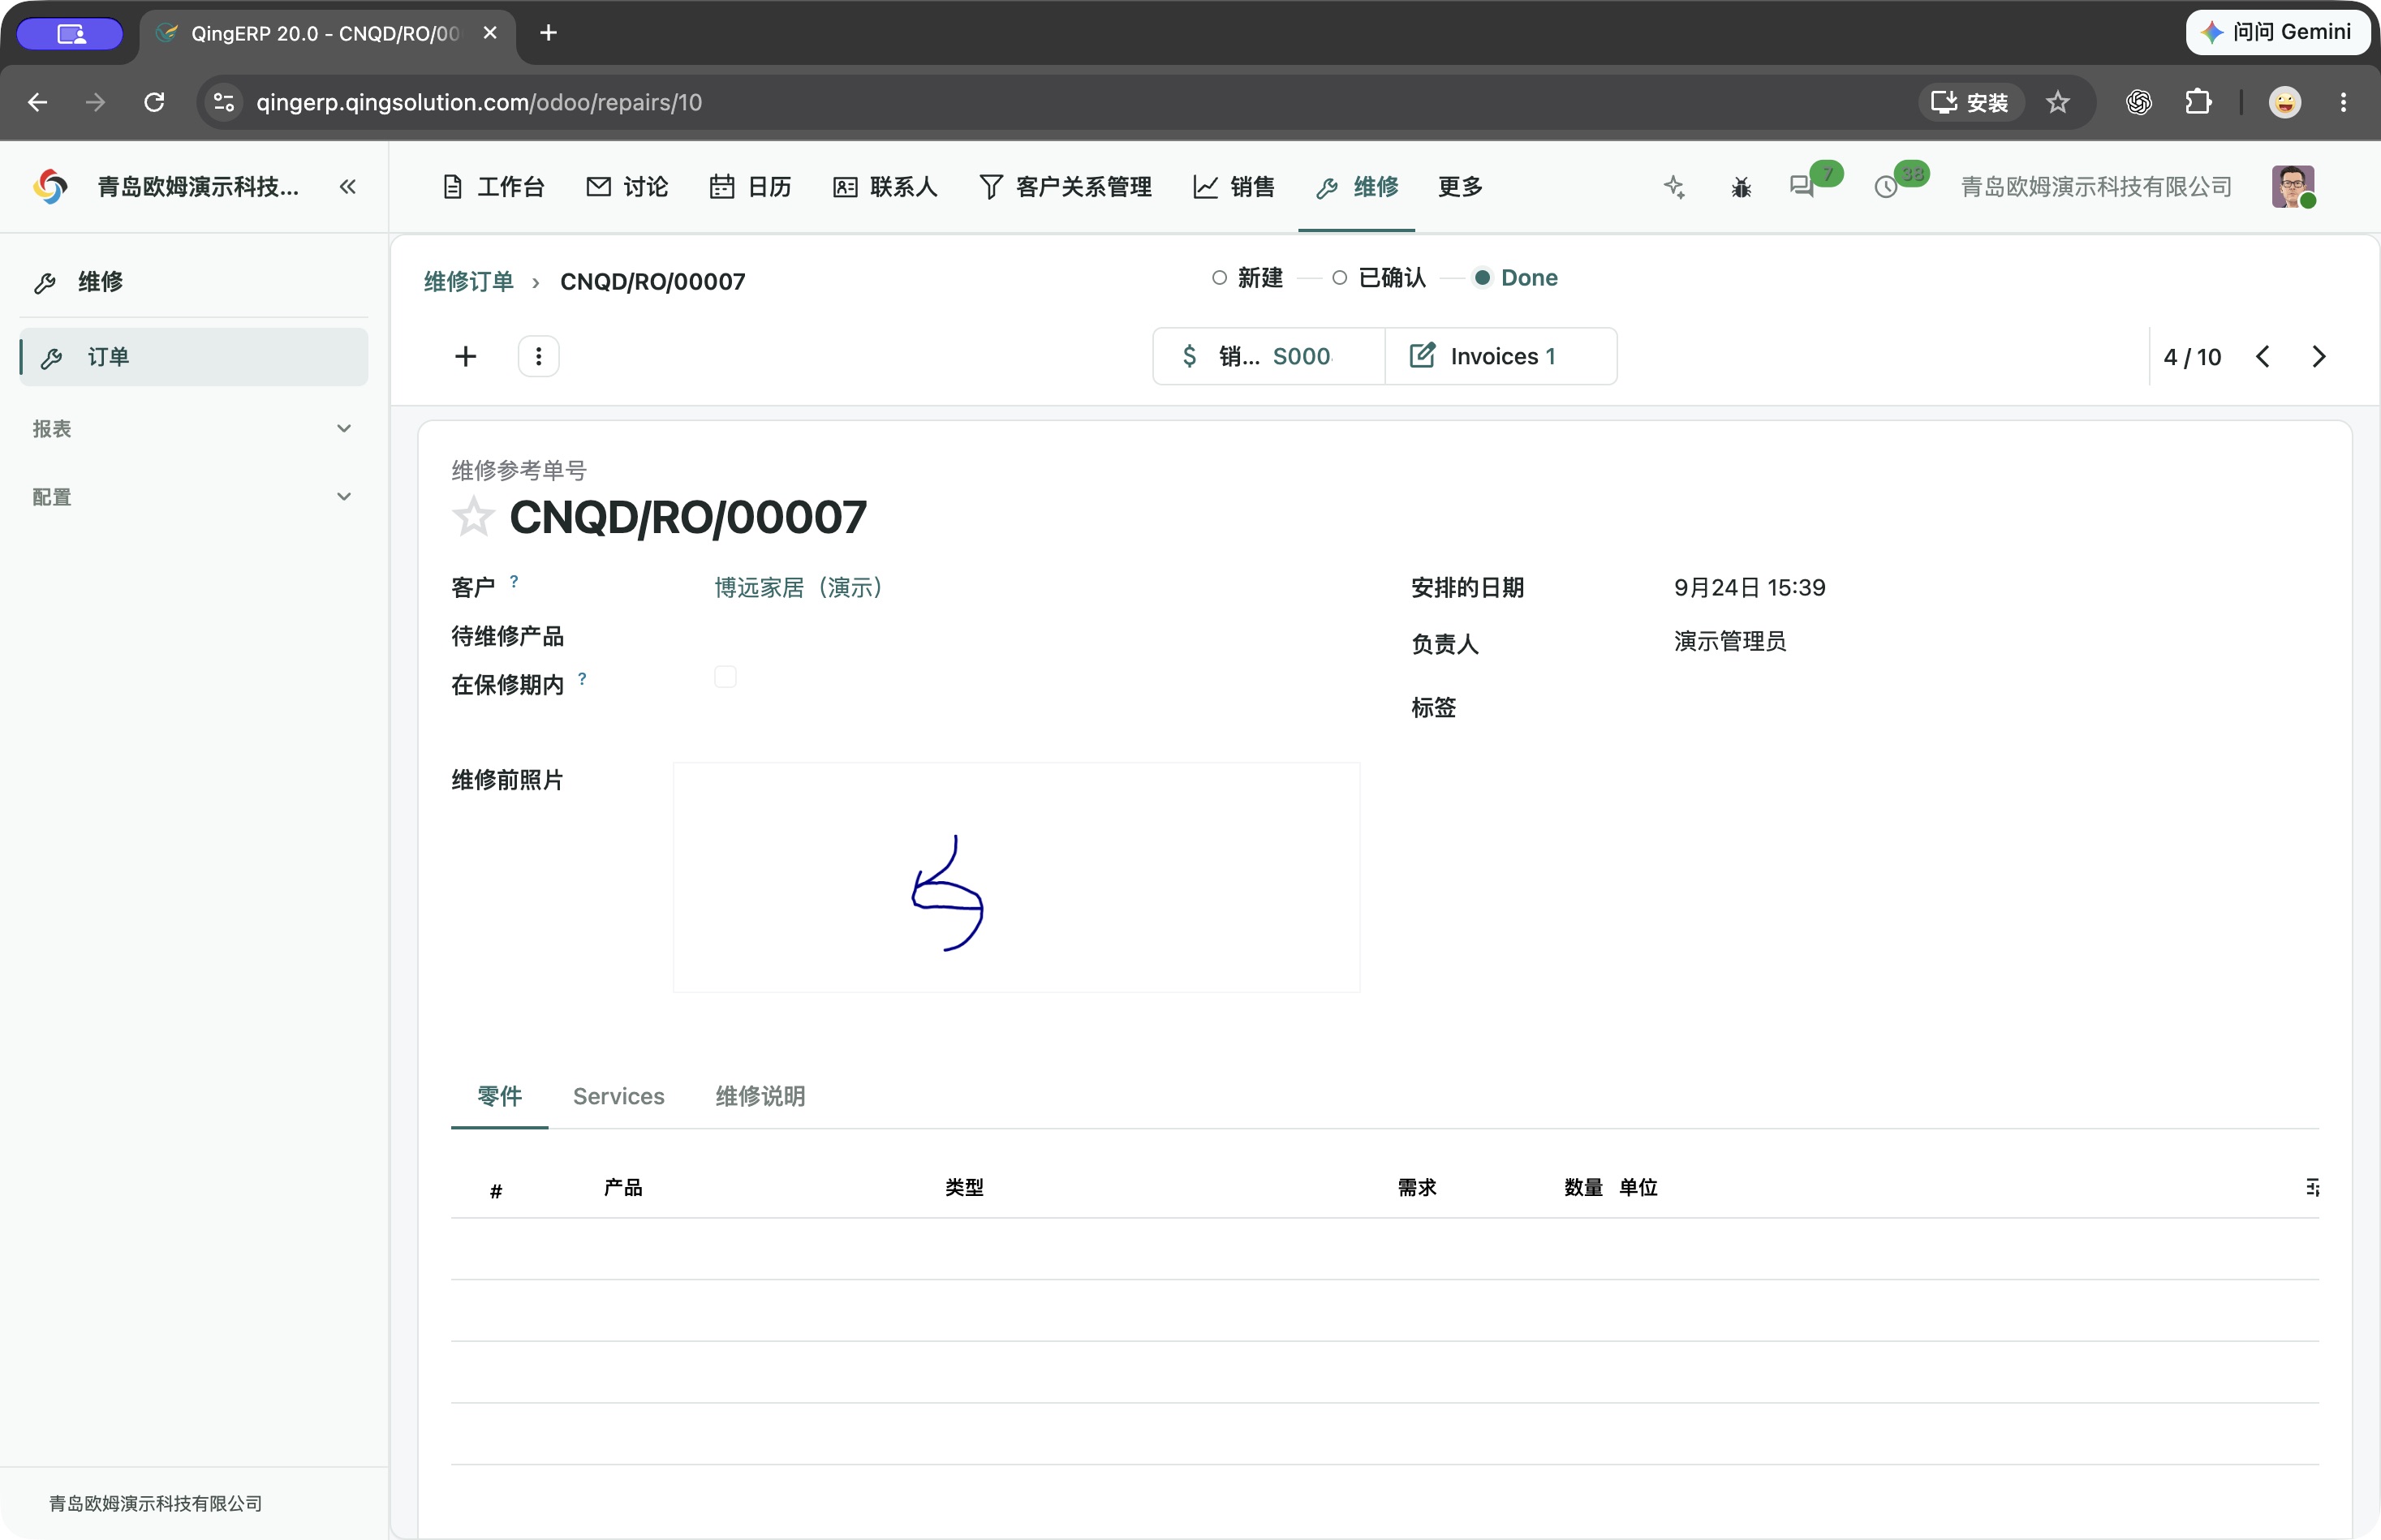
演示单顶部显示关联销售订单与发票入口。它们方便追溯单据,但按钮数量不能代替核对发票是否过账、是否收款;图中演示单的待维修产品及用料未填完整,不宜照搬为业务样例。
- 在维修单选择客户,填写预计使用的添加零件与服务,检查“在保修期内”是否正确。
- 点击报价。系统建立关联销售报价,带入维修相关的添加零件和服务;打开报价核对销售价、数量、折扣、税项和总额,再按销售报价流程发送给客户并确认。拆下或回收的零件不会作为售出的新零件带入。
- 维修人员记录实际消耗并结束维修。若计划和实际用料变化,应重新核对关联销售单的收费行及客户约定。
- 从关联销售订单按其开票条件创建客户发票,在客户发票核对并过账,随后登记客户付款。维修单上只汇总与维修有关的销售行;同一销售订单里的其他商品不计入维修总额。
在报价模式下,不要从维修单直接建发票;结算以关联销售订单为准。
直接计价:在维修单确认收费
- 在维修单的“零件”页签,为添加类零件核对售价、折扣、税项;在“服务”页签为检测或人工服务核对相同信息。底部查看未税金额、税额和总计。系统可按产品销售价带出默认售价,但仍须按本次约定检查。详情见零件与服务。
- 若启用了“直接计价确认签字”,先通过客户页面或现场签字确认当前价格,之后才能点击“确认维修”。签字后收费内容受到保护;需调整时按重新确认价格办理。
- 记录实际用料并点击“结束维修”。此时才可使用创建结算单,生成客户发票草稿。重复点击会返回现有草稿,不应复制单据后重复收费。若本公司启用了“完工时自动创建草稿结算单”,系统可在维修成功完工时自动创建草稿;该设置默认关闭,空白维修不生成空发票。
- 财务打开草稿,核对客户、公司、币别、添加零件和服务的实际数量、单价及税项后过账。直接计价的发票内容必须与维修单一致;要改尚未过账的费用,应回到维修单调整,不要只改发票。发票过账后相关收费不能直接改写;新增未开票费用需按补充开票流程办理。
自动生成或手工创建的都只是发票草稿,不会自动过账或收款;财务仍按客户发票与客户付款处理。若会计账号无建票权限,自动建草稿也可能被权限检查阻止,应由管理员检查授权。
查看结算状态
维修订单列表可以通过右侧列设置显示设备型号、故障描述、维修内容、总计、结算单状态、支付状态;普通导出也包含这些信息。列表的结算和支付状态是关联单据的摘要:只有草稿发票时还没有应收过账,已过账不代表客户已付款;多张单据或贷项通知单会影响显示。它不是独立的应收余额计算,具体金额以财务单据和对账结果为准。
维修单已维修、再次交付、发票已过账、款项已结清,是不同的完成点。若需中国增值税票,另按税票管理办理;退款应通过财务单据处理,而不是取消已完成维修单。