处理客户退款与贷项通知单
界面中的 财务 → 客户 → 退款用于登记客户贷项通知单:它减少或冲回原客户发票的应收金额。常见原因有退货、服务折让或已确认发票金额有误。这里的退款单是会计单据,过账本身不会把钱打回客户账户。
优先从原发票办理
- 在 财务 → 客户 → 发票打开需要更正的已过账发票,核对客户、原金额和已收款情况。
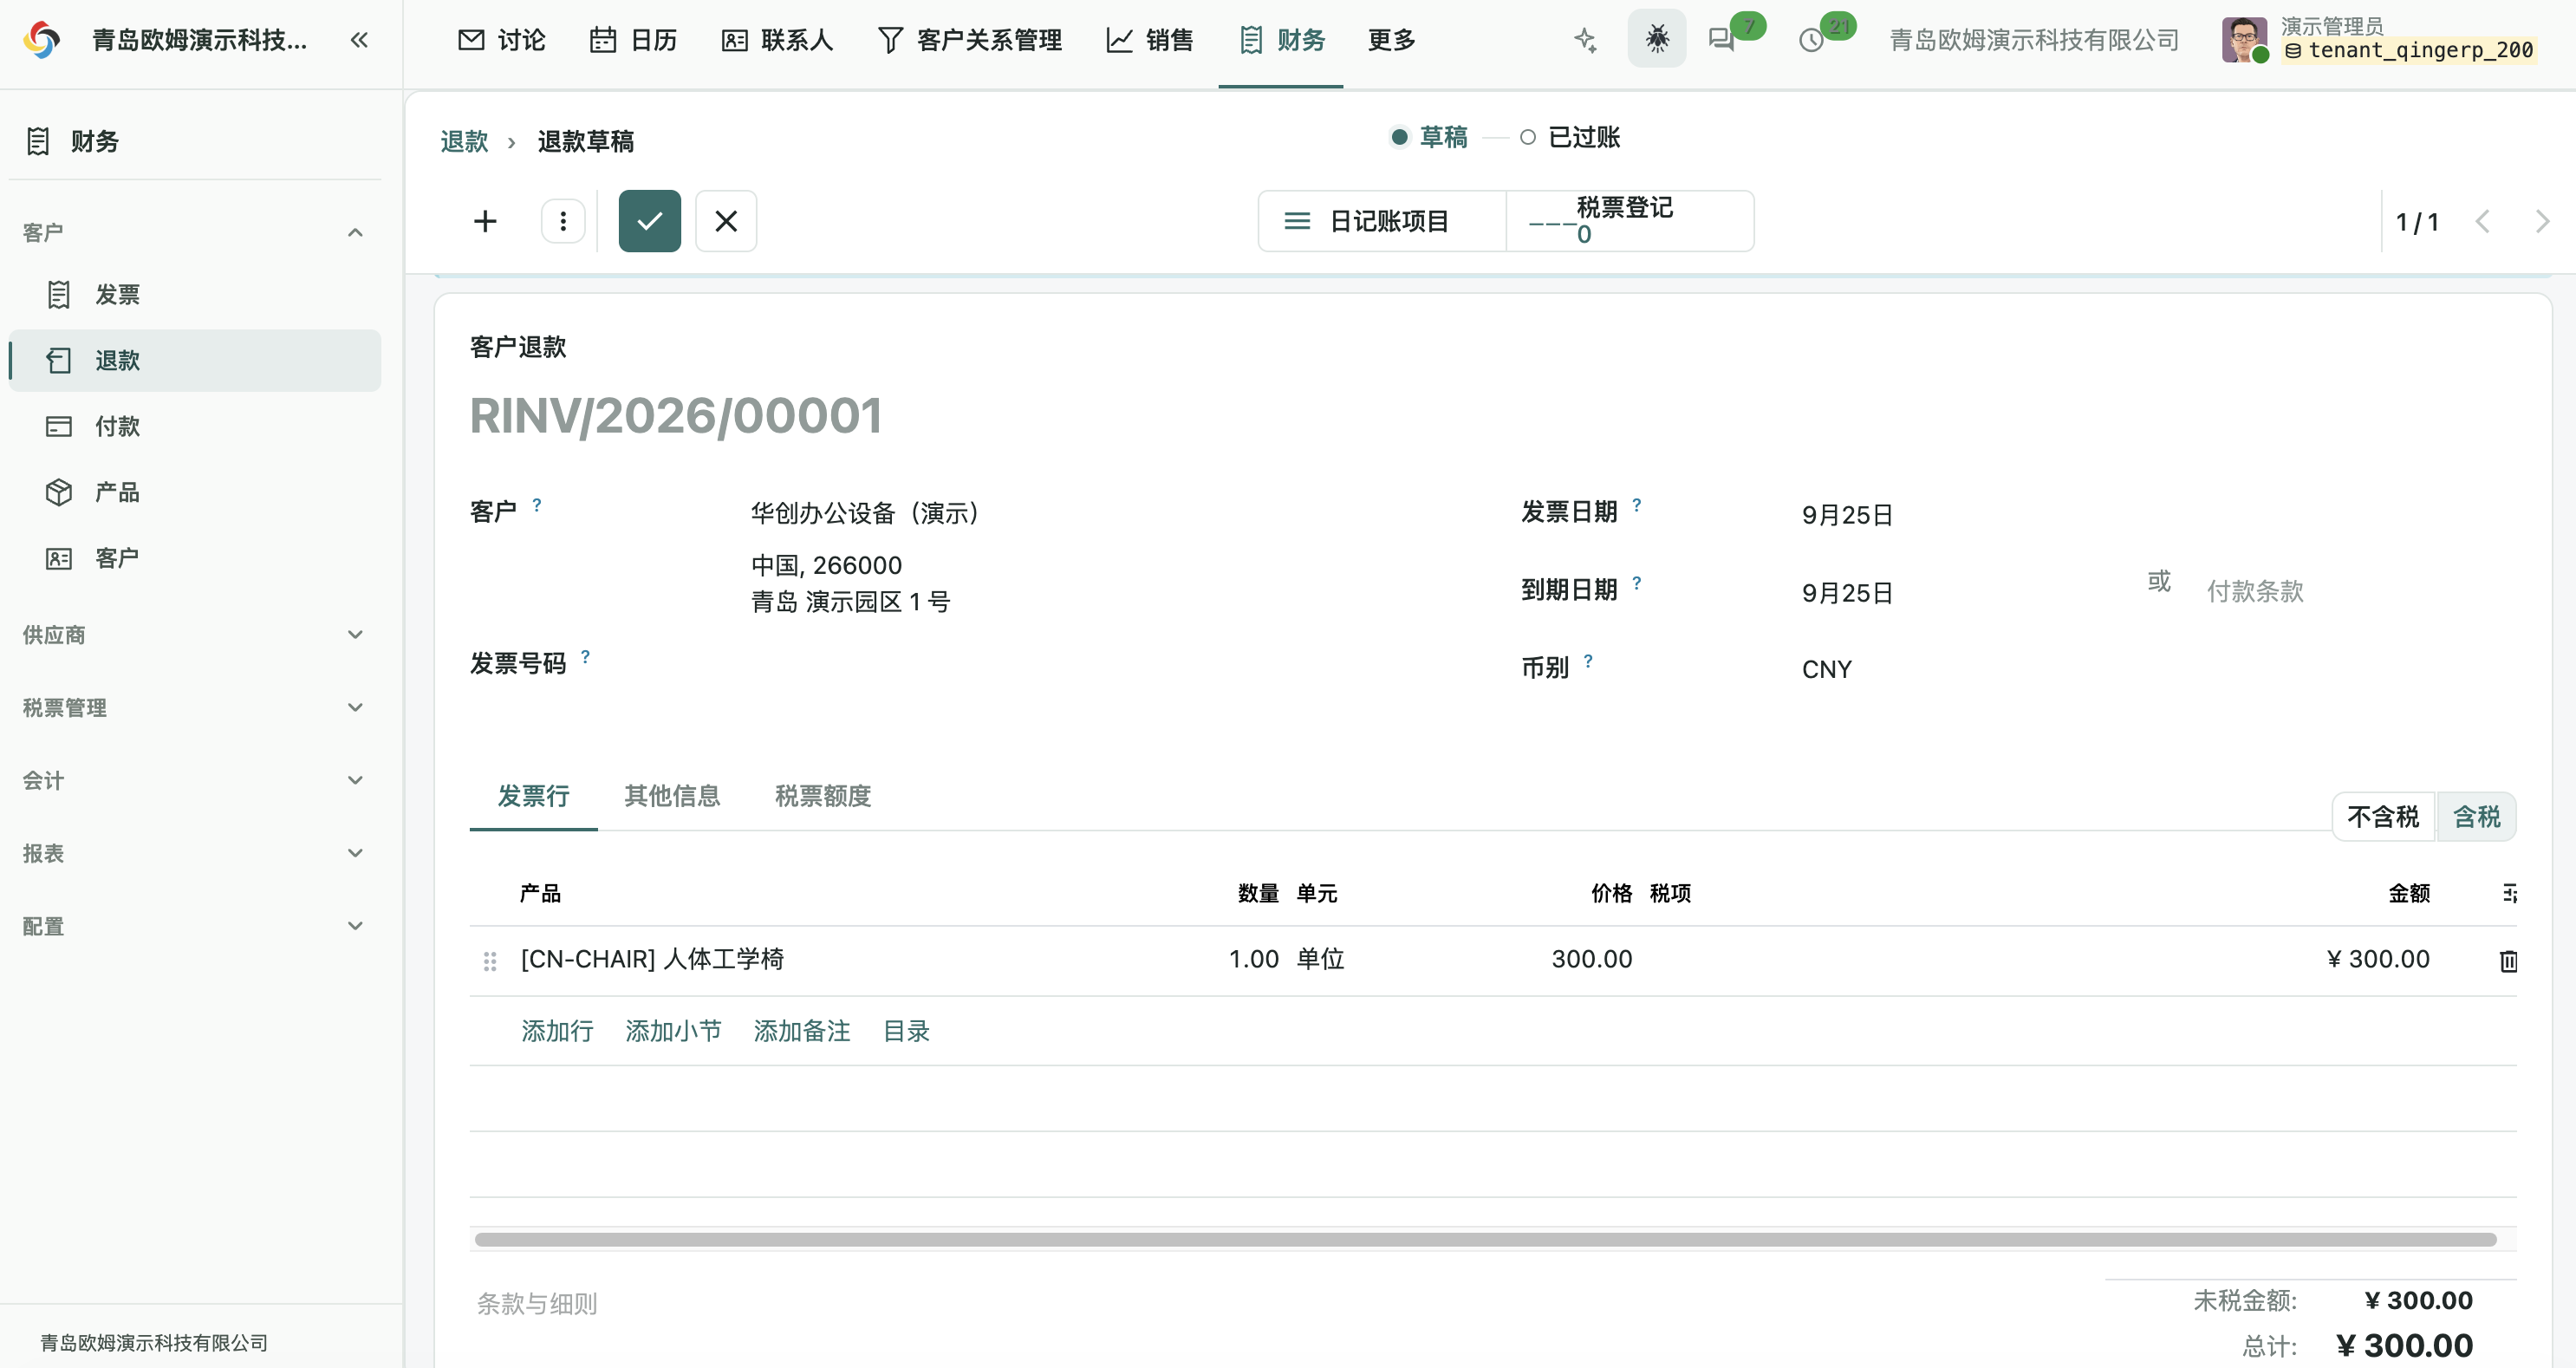
- 点击贷项通知单,填写退回原因与日期。系统以原发票为来源创建退款草稿;选择部分退回时,修改产品、数量、单价或税项,只保留应冲减部分。
- 复核退款草稿的客户、币别、税项与总额,保存并点击确认过账。回到原单检查关联贷项和未结余额,必要时进行应收核销。
- 已实际向客户退钱的,再按客户收款/退款付款流程登记向外付款并核对银行流水;有实物退货时,另在库存办理退货入库。
也可从 财务 → 客户 → 退款 → 新建直接录入,例如没有可关联的原单时。此时要手工确认原业务依据,避免重复冲减。退款单编号可能采用 RINV/... 序列;编号前缀不是判断是否已过账或已退款的依据。
会计退款与税务红票
客户贷项通知单影响应收账务;税务发票的红字处理属于独立流程。即使已在 QingERP 记录税票或开票申请,也不能把系统退款单视为税务平台已红冲。需要红票时由财务人员另外核对税票台账、原蓝票与实际票据。
**检查结果:**退款单应为已过账,原发票与贷项的关联和剩余应收应清楚;若客户已经付款,还要核对实际退款或预收款的处理,不能只看贷项总额。